Prescripción de deudas en Colombia: qué es y en qué se diferencia del reporte en Datacrédito
Aprende qué es la prescripción de una deuda en Colombia, cuánto tiempo toma según la ley y por qué no es lo mismo que el retiro de un reporte negativo en centrales de riesgo.
Uno de los temas que más dudas genera entre las personas con obligaciones financieras pendientes en Colombia es la prescripción de las deudas. Con frecuencia, existe la creencia de que después de unos años la deuda desaparece sola y que esto equivale automáticamente a quedar con el historial limpio en Datacrédito o TransUnion.
Sin embargo, la realidad jurídica y financiera funciona de forma distinta. En esta guía te explicamos qué significa que una deuda prescriba, cuáles son los tiempos que contempla la normativa colombiana y en qué se diferencia del tiempo que dura un reporte negativo.
¿Qué es la prescripción de una deuda en Colombia?
La prescripción extintiva es una figura jurídica mediante la cual el acreedor pierde la facultad legal de cobrar una deuda por la vía judicial debido al paso del tiempo sin haber iniciado las acciones correspondientes.
En términos sencillos: si adquieres un compromiso financiero y el prestamista deja pasar los años sin demandarte ni interrumpir los términos legales, ya no podrá obligarte a pagar a través de un juzgado o mediante un embargo. No obstante, esto no significa que la deuda nunca haya existido; se convierte en lo que la ley llama una obligación natural, la cual sigue existiendo moralmente, pero sin fuerza ejecutiva coercitiva.
Prescripción de la deuda vs. caducidad del reporte negativo
Es indispensable no confundir estos dos conceptos, pues responden a leyes completamente distintas:
- Prescripción de la acción de cobro (Código de Comercio y Civil): se refiere al derecho de la entidad a demandarte judicialmente para exigir el pago. Atañe a juzgados y procesos de cobranza.
- Caducidad del dato negativo (Ley de Habeas Data): es el tiempo máximo que puede permanecer la mancha o reporte negativo en las centrales de riesgo. Una vez transcurre el plazo legal fijado por la ley colombiana, el reporte debe ser eliminado de tu historial, aunque la deuda material no haya sido cancelada.
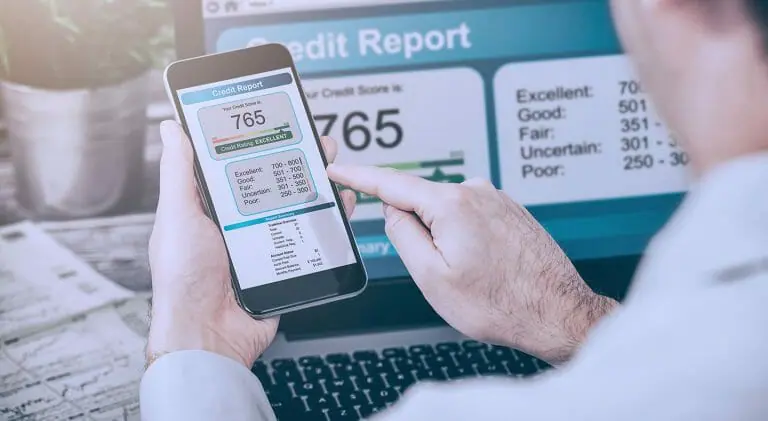
Que te eliminen el reporte negativo de las centrales de información crediticia no extingue la deuda con la entidad, del mismo modo que una deuda prescrita puede seguir figurando en el reporte si no se ha cumplido el término de caducidad del dato.
¿Cuánto tiempo tarda en prescribir una obligación?
El tiempo necesario para que opere la prescripción depende del documento que respalde el crédito:
- Acción cambiaria (pagarés, letras de cambio y cheques): prescribe por lo general a los 3 años contados a partir de la fecha de vencimiento fijada en el título valor. Como casi todos los créditos de consumo y microcréditos se respaldan con pagaré, este suele ser el plazo más común para el cobro judicial directo.
- Acción ordinaria: si prescribe la acción ejecutiva del pagaré, el acreedor aún cuenta en algunos casos con la vía ordinaria para probar la existencia de la obligación, la cual prescribe generalmente a los 5 años.
¿La prescripción ocurre de forma automática?
Este es el error más habitual: la prescripción no opera por sí sola ni de oficio. Si una entidad o casa de cobranza decide demandarte por una deuda antigua, un juez no declarará la prescripción de manera voluntaria; es el deudor demandado quien debe presentarse con un abogado y solicitarla como excepción previa en el proceso.
Adicionalmente, cualquier pago parcial, abono a la deuda, acuerdo de pago formal o notificación de demanda interrumpe el conteo del tiempo, reiniciando los términos desde cero.
Qué hacer si te cobran una deuda muy antigua
Si una casa de cobranza te contacta por una obligación de hace varios años, lo primero que debes hacer es solicitar información detallada por escrito: el saldo exacto, la fecha de origen y el soporte de la obligación. Evita comprometerte verbalmente a pagos inmediatos o firmar nuevos reconocimientos de deuda sin antes verificar el estado legal del crédito y el estado de tus reportes en centrales de riesgo.
📚 Artículos relacionados
- ¿Cómo saber si estoy en Datacrédito? Consulta tu historial y reporte paso a paso
- ¿Cuánto dura un reporte negativo en Datacrédito por una deuda pequeña?
- Diferencia entre Codeudor y Fiador en Colombia: Lo que debes saber antes de firmar
- Método 50/30/20: cómo organizar tu sueldo en Colombia para pagar deudas y ahorrar
- Método Bola de Nieve vs. Avalancha: Estrategias para salir de deudas en Colombia