Seguro de vida deudores: qué es y cuándo es obligatorio al pedir un crédito
¿Te apareció un cobro de seguro al solicitar un préstamo? Conoce qué es el seguro de vida deudores, por qué lo exigen las entidades y cuáles son tus derechos.
Al solicitar un préstamo en Colombia, es muy común que en el desglose de la cuota mensual o dentro de los costos de apertura aparezca un concepto llamado 'seguro de vida deudores'. Para muchos usuarios, este cobro resulta sorpresivo e incluso confuso. Entender qué cubre este seguro, si es de carácter obligatorio y cómo afecta el valor final de tu crédito te permitirá tomar decisiones informadas antes de firmar cualquier contrato.
🛡️ ¿Qué es el seguro de vida deudores?
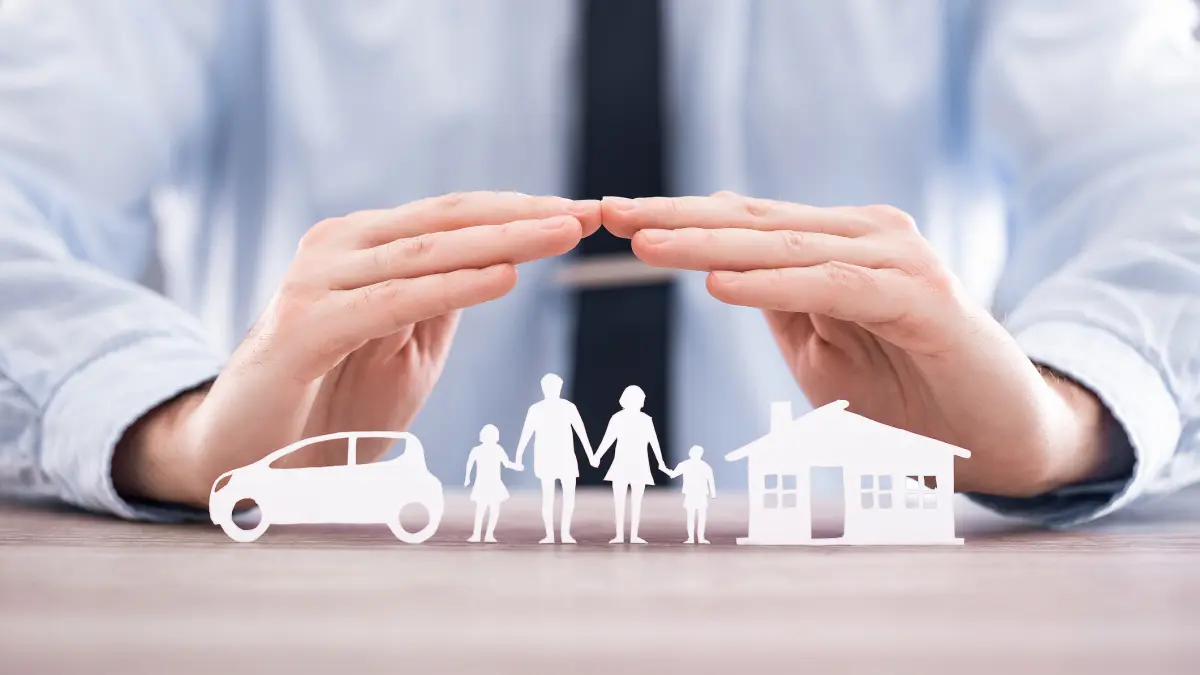
El seguro de vida deudores es una póliza diseñada para cubrir el saldo insoluto de una deuda en caso de que el titular fallezca o sufra una incapacidad total y permanente. En términos sencillos: si al deudor le ocurre un evento trágico cubierto por la póliza, la aseguradora le paga al banco o entidad el dinero que faltaba por cancelar.
De esta manera, el seguro cumple una doble función protectora:
Protege a la entidad financiera: Asegura la recuperación del dinero prestado sin necesidad de iniciar cobros judiciales.
Protege a la familia del titular: Evita que los herederos o familiares cercanos tengan que asumir la carga de la deuda o ver comprometido su patrimonio.
⚖️ ¿Es obligatorio contratar este seguro en Colombia?
Legalmente, las entidades financieras no están forzadas por una sola ley general a imponer un seguro a todo tipo de crédito de consumo. Sin embargo, la normativa financiera les permite exigir garantías idóneas para respaldar el desembolso del dinero. Por esta razón, la gran mayoría de bancos y entidades prestamistas establecen el seguro de vida deudores como un requisito obligatorio en sus políticas internas de riesgo para poder aprobar el crédito.
En productos como créditos hipotecarios o de vehículo, la exigencia de pólizas (vida e incendio/terremoto o todo riesgo) es prácticamente un estándar obligatorio en todo el mercado colombiano.
🔍 ¿Estás obligado a contratarlo con la entidad que te presta?
Aquí reside uno de los derechos más importantes del consumidor financiero en Colombia: la libre elección de la aseguradora.
Aunque la entidad prestamista tiene el derecho de exigir que el crédito esté respaldado por un seguro de vida, la ley prohíbe que te obligue a adquirir la póliza colectiva que ellos ofrecen directamente. Como usuario, tienes dos opciones:
1. Acogerte a la póliza colectiva del banco
Es la alternativa más cómoda. La entidad gestiona el seguro con la aseguradora aliada y suma el valor de la prima directamente a tu cuota mensual. No requiere trámites adicionales por tu parte.
2. Endosar una póliza individual externa
Puedes contratar una póliza de vida con la aseguradora independiente de tu preferencia y 'endosarla' a favor del prestamista. Para que sea aceptada, dicha póliza debe cumplir con las mismas condiciones, coberturas y valor asegurado exigidos por la entidad. Esto resulta muy útil en créditos de montos elevados, donde cotizar por fuera puede significar un ahorro considerable mes a mes.
💳 ¿Cómo se cobra este seguro?
Por lo general, la prima del seguro de vida deudores se calcula con base en el saldo pendiente de tu deuda. Esto significa que a medida que abonas a capital y tu deuda se reduce, el costo mensual de este seguro también debería disminuir progresivamente.
💡 Consejos antes de solicitar tu crédito
Pregunta el costo exacto: Consulta qué porcentaje o valor fijo de tu cuota mensual corresponde a este seguro.
Lee las exclusiones: Revisa qué situaciones no cubre la póliza (por ejemplo, enfermedades preexistentes específicas o actividades de alto riesgo).
Compara alternativas: Si el crédito es por un monto alto o un plazo largo, evalúa si te conviene endosar tu propio seguro.
📚 Artículos relacionados
- Préstamo sin vida crediticia: cómo pedir tu primer crédito
- Vida crediticia: qué es, cómo construirla y por qué importa para pedir un préstamo
- ¿Puedo pedir un préstamo si ya tengo otro crédito activo? Requisitos y recomendaciones
- Capacidad de endeudamiento: ¿Cómo calcularla antes de pedir un crédito en Colombia?
- Cuándo conviene pedir un préstamo pequeño